
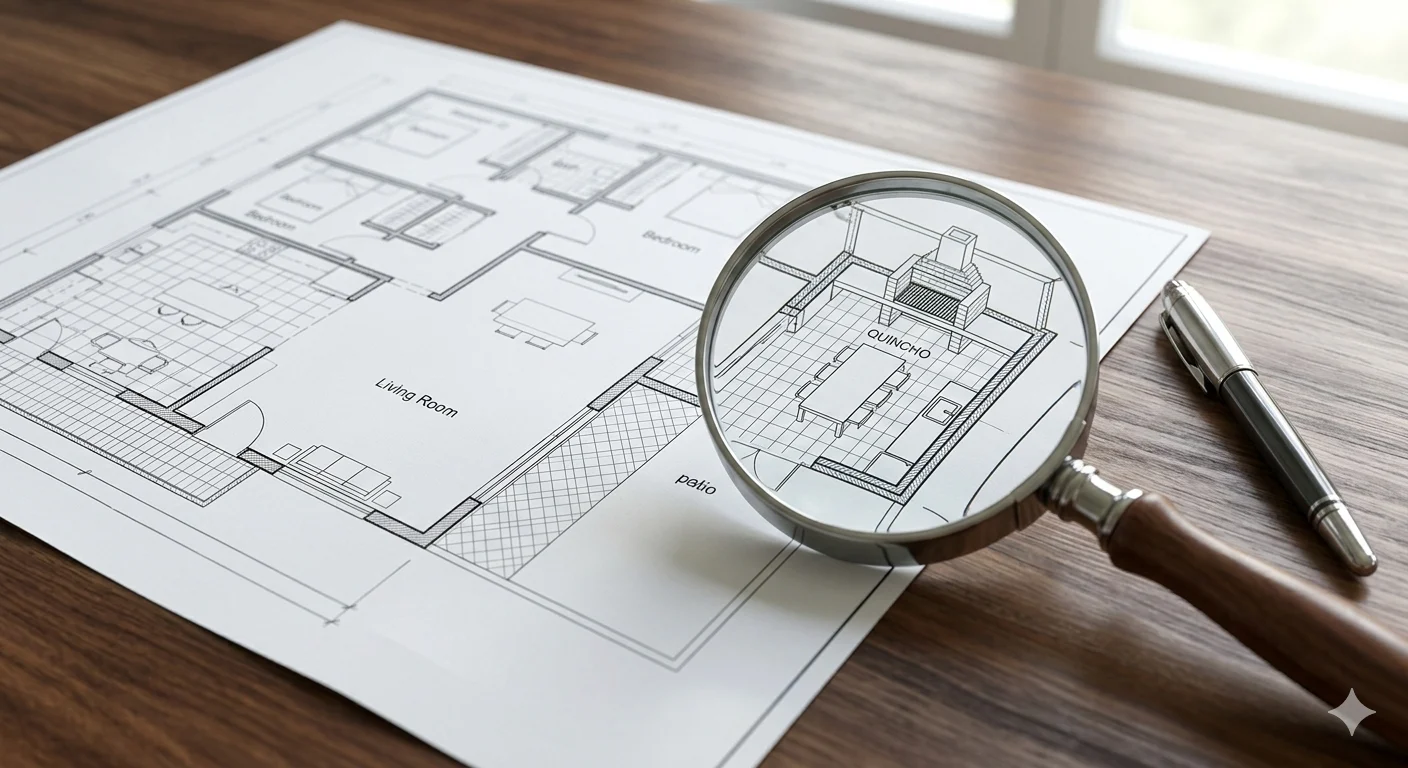
Muchos propietarios descubren que su inmueble no está apto recién cuando el tasador bancario inspecciona la casa. Junto a Aiello Propiedades analizamos las causas más comunes por las que se caen las operaciones en Mar del Plata y cómo evitarlas antes de publicar.
Con el regreso de los créditos hipotecarios, miles de compradores salieron al mercado en busca de su vivienda en Mar del Plata. Sin embargo, en la práctica cotidiana del sector inmobiliario ocurre una situación tan frecuente como frustrante: operaciones que se caen a días de firmar la escritura porque el banco rechaza la propiedad.
Muchas veces el vendedor asume que su inmueble está listo y recién descubre las observaciones cuando ingresa la carpeta a la entidad financiera.
Para evitar imprevistos y lograr una venta fluida, analizamos junto al martillero y corredor público Darío Aiello (Reg. N° 3341), titular de Aiello Propiedades, los 8 errores más comunes por los cuales los bancos rebotan o frenan la aprobación de una vivienda en Mar del Plata.
1. Ampliaciones o reformas no declaradas en los planos
Quinchos, garajes convertidos en dormitorios, cerramientos en balcones o habitaciones sumadas con el tiempo que no figuran en el plano de obra aprobado. Si la realidad de la casa no coincide con la documentación oficial, el tasador eleva la observación y el crédito se congela.
“En Mar del Plata es extremadamente común encontrar casas o PHs que sufrieron modificaciones con los años y nunca actualizaron la documentación. Para el propietario suele ser un detalle menor, pero para el banco es motivo automático de freno hasta que el plano esté regularizado”, advierte Darío Aiello.
2. Planos desactualizados o incompletos
Los bancos no solo evalúan la construcción, sino la vigencia de la documentación técnica. Propiedades antiguas que nunca tramitaron su plano subsistente o que carecen de la firma profesional correspondiente suelen ser rebotadas por las áreas legales de las entidades financieras.
3. Sucesiones no finalizadas o títulos con irregularidades
Si el inmueble pertenecía a un familiar fallecido y la sucesión no cuenta con la declaratoria de herederos inscripta (o la autorización judicial para la venta por tracto abreviado), la operación hipotecaria no puede avanzar.
4. Reglamentos de copropiedad desactualizados (en PH o departamentos)
En departamentos o PHs, el reglamento de copropiedad debe estar en regla. Inconsistencias entre lo que indica el reglamento y el plano de subdivisión, o la falta de conformidad de los demás consorcistas ante modificaciones en partes comunes, frenan la aprobación del crédito.
“Muchos departamentos o complejos de PH en la ciudad tienen reglamentos antiguos que no reflejan la realidad de las unidades. Cuando el tasador del banco compara el plano con el reglamento y ve diferencias de metros o descubiertos, la carpeta se traba”, explica Aiello.
5. Inmuebles con embargos o inhibiciones del titular
Si el vendedor posee un embargo trabado sobre la propiedad o una inhibición personal registrada, la operación no puede escriturarse con hipoteca hasta que la deuda esté cancelada y el juez disponga el levantamiento de la medida.
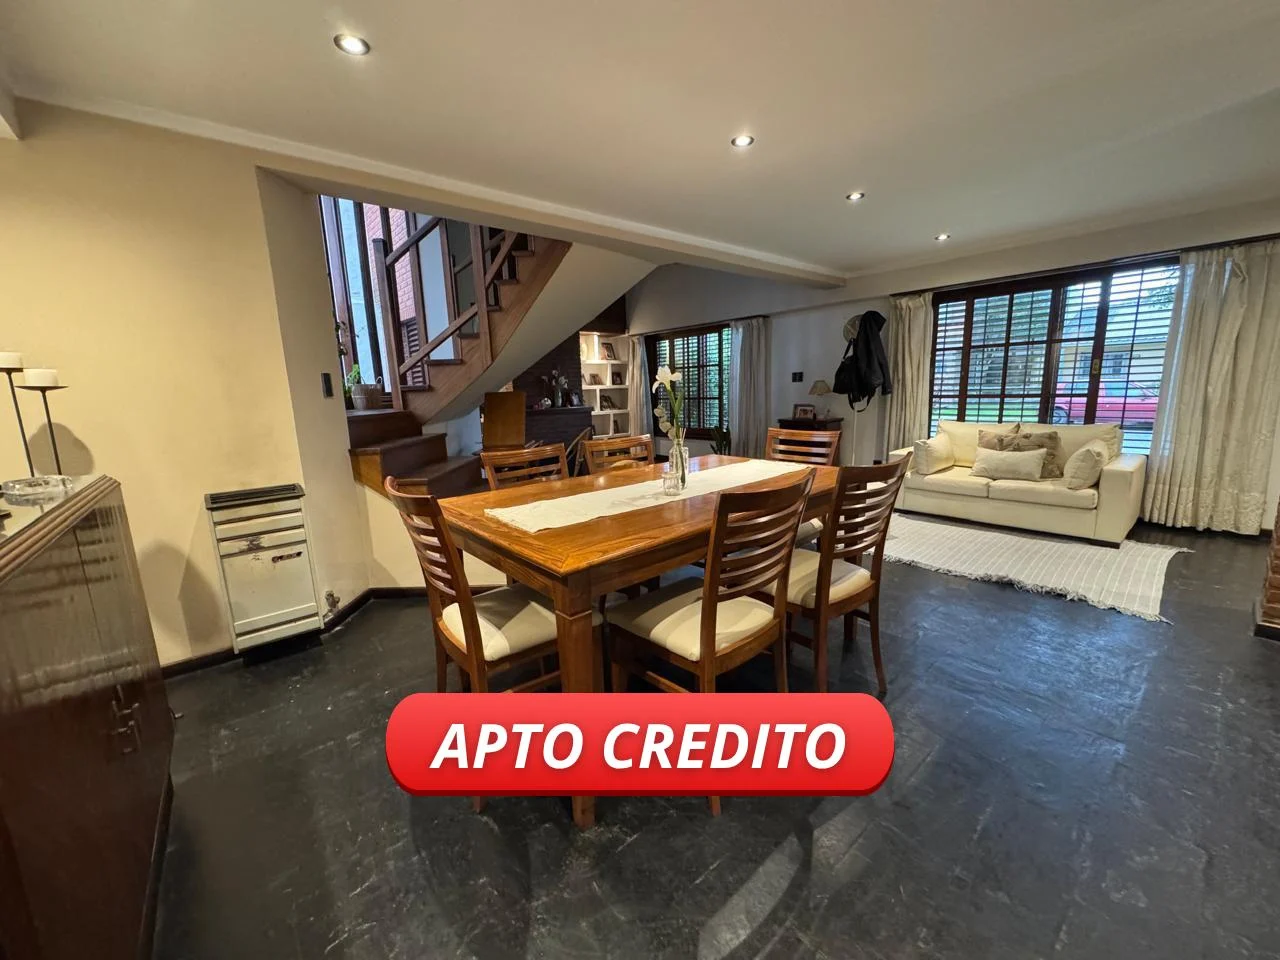
6. Problemas estructurales, de humedad o falta de servicios básicos
La tasación bancaria incluye una inspección física detallada. Deficiencias estructurales graves, filtraciones severas, humedad de cimiento o la falta de conexiones formales a servicios esenciales (agua, luz, gas) son causa directa de rechazo de la garantía.
7. Diferencias entre los metros reales y la escritura
Una brecha no justificada entre los metros cuadrados que figuran en la escritura de dominio y la superficie comprobada en el terreno genera un desacople legal que el banco no acepta sin una rectificación previa.
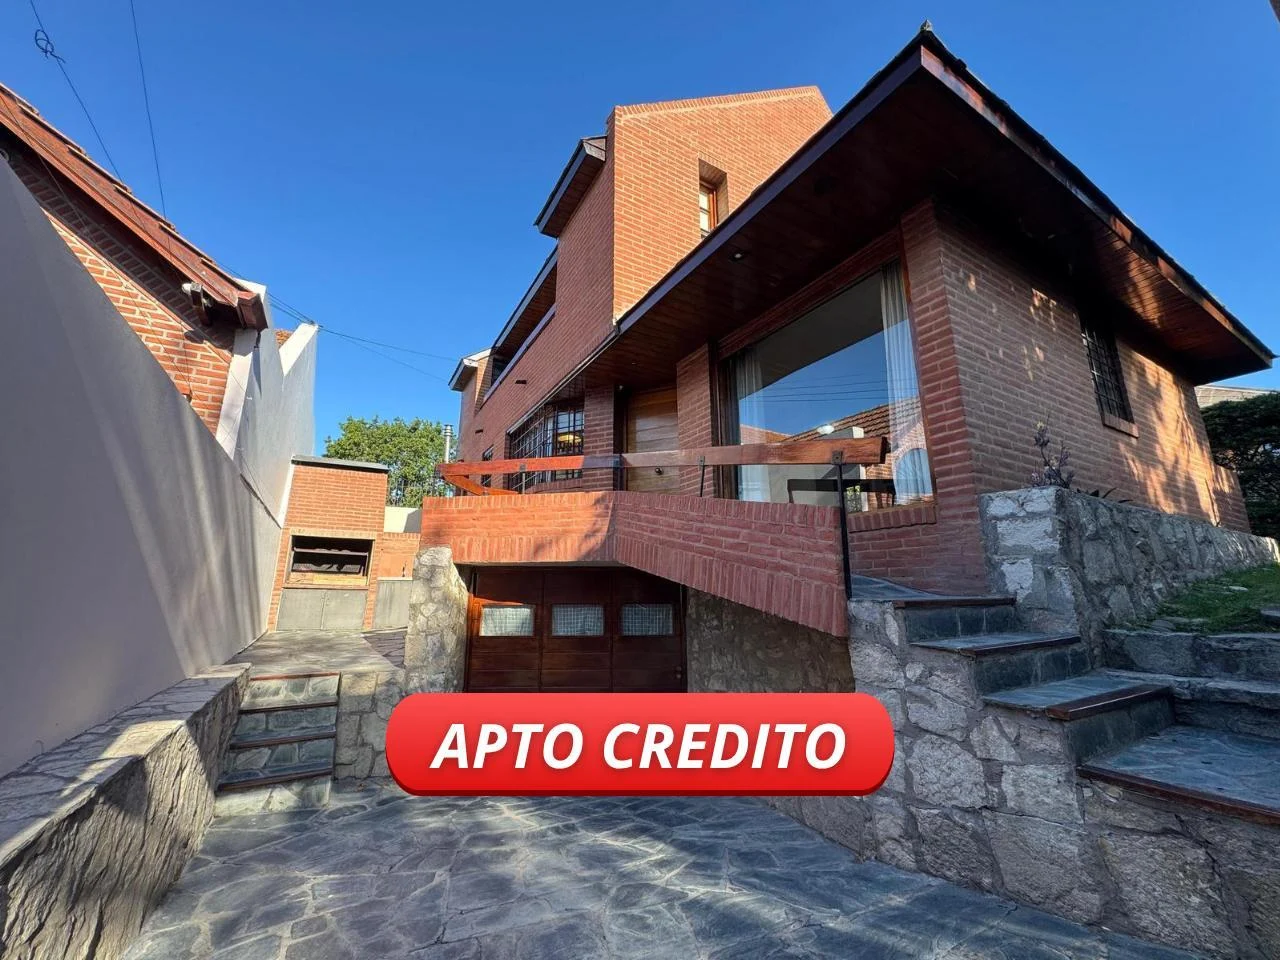
8. Brecha entre el precio de venta y la tasación del banco
Si el precio acordado está por encima del valor de mercado y el tasador asigna un valor menor, el banco solo prestará en función de su tasación. Si el comprador no cuenta con la diferencia en efectivo para cubrir esa brecha, la venta se cae.
“Si el precio de publicación está desfasado del mercado y la tasación del perito bancario da por debajo, el banco presta menos de lo esperado. Si el comprador no tiene ese saldo en efectivo para cubrir la diferencia, la operación se cae indefectiblemente”, señala Darío Aiello.
Preparar la propiedad antes de salir al mercado: la clave para no perder ventas
“En el mercado actual, poner un cartel de venta no alcanza. Si una propiedad no está chequeada legal y técnicamente de antemano, el propietario corre el riesgo de perder meses valiosos con un comprador que finalmente no va a poder usar su crédito. Revisar la documentación antes de publicar ahorra imprevistos, evita desilusiones y garantiza que la venta se concrete de forma rápida y segura”, concluye Darío Aiello.
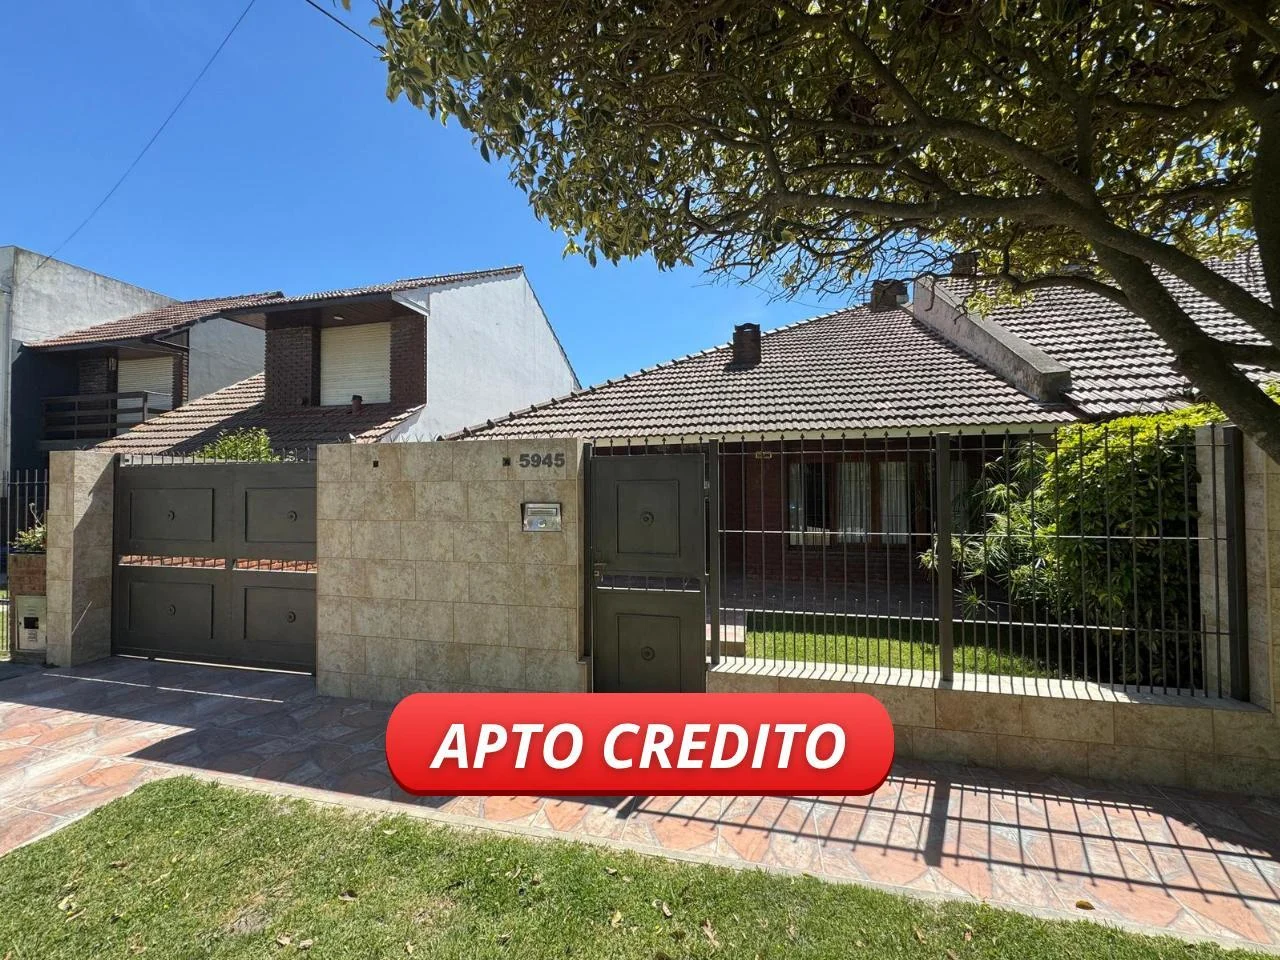
¿Querés saber si tu casa o departamento en Mar del Plata es apto para venderse con crédito hipotecario?
Consultá con el equipo profesional de Aiello Propiedades para realizar un diagnóstico documental y una tasación precisa de tu inmueble.
“Leé también nuestro informe completo sobre cómo saber si tu propiedad es apta para el banco en Mar del Plata“.
Aclaración sobre el rol inmobiliario y los créditos hipotecarios:
Aiello Propiedades es una firma de servicios inmobiliarios (Reg. N° 3341) especializada en la tasación, revisión documental y comercialización de inmuebles en Mar del Plata. La inmobiliaria no es una entidad financiera ni otorga préstamos monetarios bajo garantía hipotecaria. Su función es asesorar a los propietarios para que su inmueble cumpla todos los requisitos legales exigidos por las entidades bancarias y pueda venderse con éxito mediante crédito.
Esta nota forma parte de Business Center, la sección de Mardel Makers dedicada a novedades comerciales, aperturas, lanzamientos, anuncios y movimientos de empresas y marcas que forman parte de la actividad económica local. Te invitamos a recorrer Business Center para conocer las últimas noticias del mundo empresarial y a visitar la Agenda de Mardel Makers para descubrir eventos, actividades y propuestas que marcan el pulso de la ciudad.
Mardel Makers es una plataforma editorial independiente dedicada exclusivamente a la producción de contenidos originales sobre emprendedores, innovación y desarrollo productivo de Mar del Plata. Su única actividad es el periodismo y la creación de contenido editorial. El proyecto es financiado únicamente por empresas e instituciones del sector privado que creen en el espíritu emprendedor de los marplatenses.
